個別株を買うのはやめません。やめない代わりに、積立を10倍にしました。
2026年9月11日、楽天証券のNISAつみたて投資枠で、eMAXIS Slim 全世界株式(オール・カントリー)の積立額を毎月1,000円から10,000円に変更しています。設定は今日でも、最初の10,000円が買い付けられるのは10月13日です。
積立先をS&P500からオルカンに変えたのは8月26日で、そちらは何を買うかの話でした。この記事はいくら入れるかの話です。
この記事は2026年9月11日時点で、楽天証券・eMAXIS・金融庁の公式ページを確認して書いています。投資信託や株式の買い・売りを勧めるものではありません。オルカンにも元本保証はなく、相場や為替によっては投資した額を下回ります。数字は俺の口座の実額と、条件を明記した単純計算です。
楽天証券の積立を1,000円から10,000円にしました。1万円が実際に買われるのは10月13日です
変えたのは金額だけです。積立先のeMAXIS Slim 全世界株式(オール・カントリー)も、楽天証券のNISAつみたて投資枠も、毎月12日という買付日も、分配金の再投資型も、8月26日に設定したまま動かしていません。1,000円のところに0を1個足しただけです。
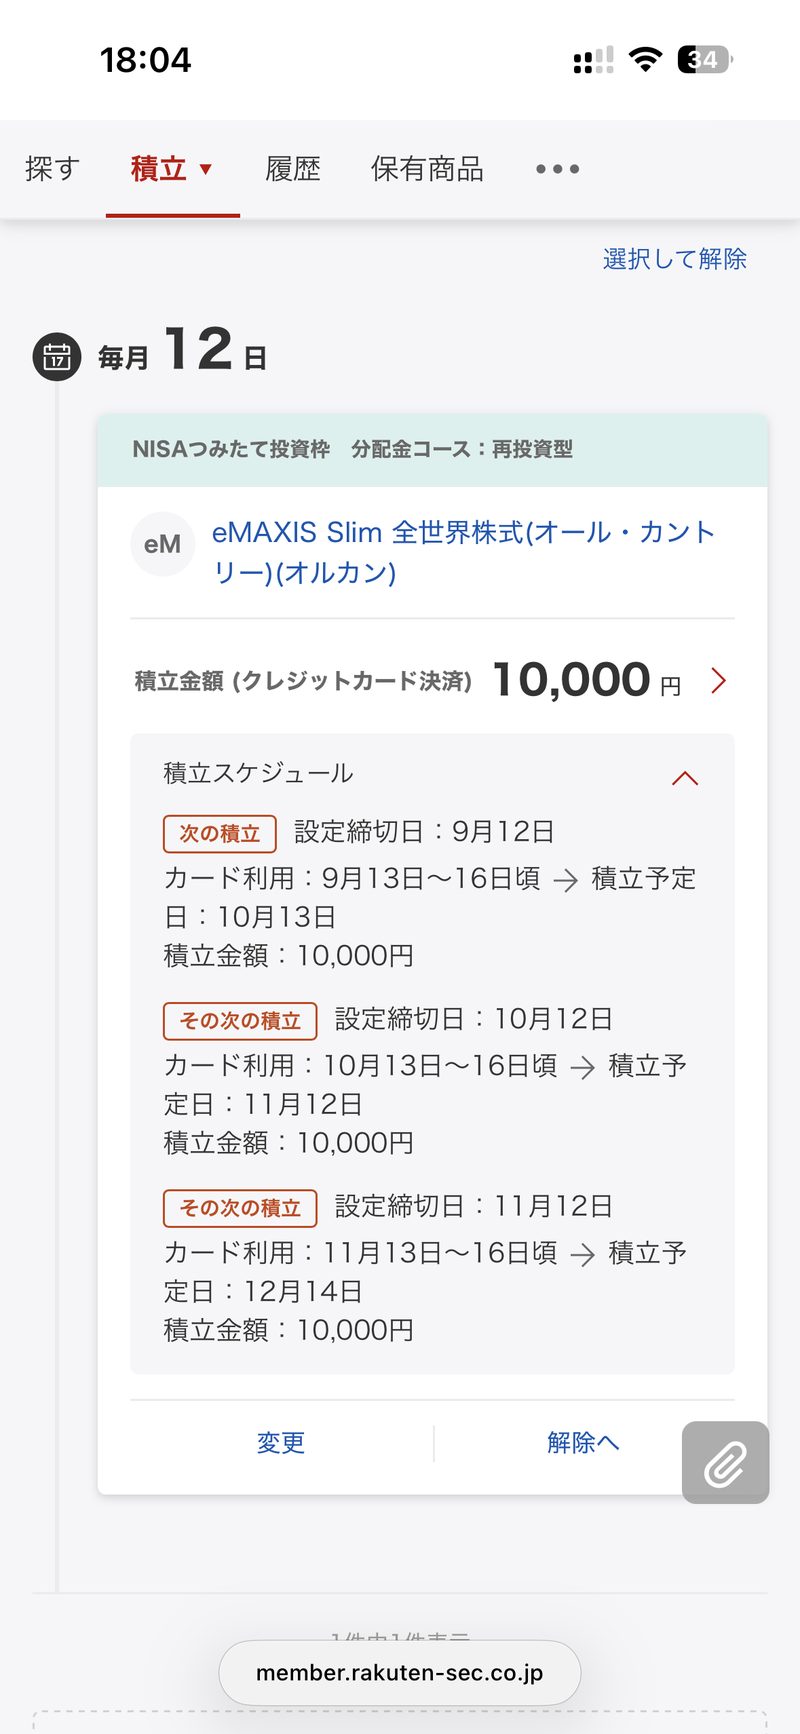
設定画面がそのまま仕様書になっているので、置いておきます。
| 項目 | 中身 |
|---|---|
| 口座 | 楽天証券・NISAつみたて投資枠 |
| ファンド | eMAXIS Slim 全世界株式(オール・カントリー) |
| 積立金額 | 10,000円(変更前は1,000円) |
| 買付日 | 毎月12日(休業日なら翌営業日) |
| 決済 | クレジットカード |
| 分配金コース | 再投資型 |
ここで1つ、思っていたのと違ったことがあります。
今日設定しても、1万円で買われるのは来月です。 楽天証券の積立には申込締切日があり、毎月12日までに変更を終えると翌月の積立から反映されます。9月11日に変えた俺は9月12日の締切に間に合ったので、10月13日の買付から10,000円になります。これはカード決済に限った話ではなく、楽天ペイ残高で積み立てても同じ締切ルールです。
 てびちゃん
今日から1万円ちゃうの?
10月13日からやよ。締切が毎月12日やから1ヶ月ずれるんよ
積立予定日が10月13日・11月12日・12月14日とバラつくのは、休業日を避けているからです
設定画面に並んだ3つの積立予定日は、10月13日・11月12日・12月14日でした。買付日は毎月12日なのに、日付が揃っていません。楽天証券の公式には「買付日が休業日あるいはファンド休業日の場合、翌営業日に繰り越されます」と書いてあります。2026年のカレンダーに当てると、ズレは全部これで説明がつきます。
| 本来の買付日 | その日の状態 | 実際の買付日 |
|---|---|---|
| 2026年10月12日 | 月曜・スポーツの日(10月第2月曜) | 10月13日 |
| 2026年11月12日 | 木曜・平日 | 11月12日 |
| 2026年12月12日 | 土曜(13日は日曜) | 12月14日 |
ランダムにずれているのではなく、12日が休みなら次の営業日、というだけでした。
年12万円は、つみたて投資枠120万円の10分の1です
月10,000円を12ヶ月で年120,000円。金融庁によるとNISAのつみたて投資枠は年間120万円なので、俺が使っているのは枠の10%だけです。楽天カードクレジット決済の上限も毎月100,000円までなので、こちらも9万円ぶん余っています。
ただし、この「余っている」はカードの決済枠の話であって、俺の手元に9万円あるという意味ではありません。NISAにはこれとは別に年240万円の成長投資枠もあり、あわせると年360万円まで使えます。枠を埋めにいっているのではありません。
1万円は、俺が忘れられる金額の上限です
なぜ10,000円なのか。忘れられるからです。
月1,000円を積んでいたのは投資の感覚を忘れないためでしたが、1,000円が引かれたことに気づいた月は一度もありません。気づかないから続きました。意志で続けたのではなく、見えていなかっただけです。
その1,000円を10倍にしても同じでした。この1年で固定費を削って、家計簿を締めて、銀行ポイ活で小銭を作ってきた結果、毎月10,000円が無くても生活が回る習慣になっています。
だから1万円は、無理をして捻り出した額ではありません。抜けても気づかない額の、今の上限です。ここから先に増やすと、引かれたことに気づきます。気づく額にしたら、いつか止めます。
配当利回り4%とオルカンの年5%を並べるのは、本当は反則です
個別株で配当を勉強しようとして、途中でやめました。配当利回り4%の銘柄とオルカンを年利で比べたら、オルカンの方が俺の使い方には合っていると思ったからです。ただし、この比べ方自体が正確ではありません。 自分で言い出しておいて何ですが、先にそこを書きます。
配当利回り4%というのは、株価が1円も動かなかった場合に年4%という意味です。実際の個別株には、そこに値上がりと値下がりが別で乗ります。配当で4%もらっても株価が10%下がれば負けますし、逆もあります。
| 数字 | 何を数えているか | 入っていないもの |
|---|---|---|
| 配当利回り 4% | 受け取る配当だけ | 株価の値上がりと値下がり |
| オルカンの年5% | 値上がりを含めた全部 | なし(全部込み) |
片方は成績の一部、もう片方は成績そのもの。 数えている場所が違うので、本当は並べられません。
税金も端折っています。配当は課税口座なら約2割引かれます。俺のオルカンはNISAの中なので非課税です。ここも同じ土俵ではありません。
この「年5%」も実績ではなく、低めに仮置きした数字です。 過去の実績をそのまま将来に伸ばすと、円安と株高が重なった期間の数字を使うことになるので、それはやめました。
だから俺がやめたのは、個別株そのものではありません。「利回りの数字が高いから」だけを理由に配当株を買うことをやめました。
てびちゃんほんなら配当もらう意味ないやん
あるよ。数字の高さを理由にせんかったらええだけや
やめるのではなく、個別株に回る金を薄めました
全部オルカンに突っ込むのが一番きれいなのは分かっています。分かっていても個別株を見てしまうので、そこは諦めました。人間なので仕方ないです。
俺が月に使える金は10万円です。クレジットカード代もスマホ代も保険も、全部この中から払います。増えません。
この財布から、毎月10,000円が積立で先に抜けるようになります。今までは1,000円でした。差は9,000円。その9,000円は、個別株を買おうとしたときに手元に無い金です。
個別株を禁止する気はありません。禁止したら「でも1回だけ」が必ず来ます。代わりに蛇口の太さを変えました。
- 先に10,000円がオルカンへ自動で抜ける
- 残った額でしか個別株を買えない
- 買える額が小さいので、外しても勉強代で済む
なおスペースXの記事では「毎月コツコツ全額積立はやめた。ポイ活用の1,000円積立だけは残す」と書きました。今回はその残していた1,000円のほうを、1万円に引き上げています。
2026年元日に「現金100万円を貯めてから」と書いたのに、915,158円でオルカンの増額に踏み切りました
俺の現金は2026年8月31日時点で915,158円です。目標の100万円まで、残り84,842円。2026年元日の記事で「100万円に到達したら投資の入金力を本格的に上げる」と書いた本人が、到達の1歩手前で、楽天証券のオルカンの積立を先に10倍にしました。 順番を守らなかった理由を書きます。
現金の伸び方はこうです。目標貯金の画面を月末に撮っている実額です。
| 時点 | 現金 | 前月からの伸び |
|---|---|---|
| 2026年6月28日 | 883,953円 | ― |
| 2026年7月31日 | 909,171円 | +25,218円 |
| 2026年8月31日 | 915,158円 | +5,987円 |
8月の伸びが急に鈍っています。東京海上の株を7株、53,130円買ったからです。この53,130円は、貯めてある現金の山を崩したのではなく、その月に入ってくるはずだった分から出ています。現金は減っていません。増える速度が落ちただけです。
てびちゃん8月だけサボってるやん
株に化けただけやよ。1円も減ってへん
2026年元日の記事には、こう書いてありました。
今はSP500に月1,000円だけ。投資の感覚を忘れないための最低額です。
(別の段落で)ポイントと金利で着実に積み上げて、100万円に到達したら投資の入金力を本格的に上げていく計画です。
待てばよかったのに待たなかった理由は、現金が増えたことそのものにあります。残高が90万円を超えたあたりから、個別株を見る時間が明らかに増えました。 100万円に届くまでの残り2ヶ月をそのまま過ごすと、その間に現金が個別株へ流れていく。到達してから引き上げるのでは、順番が逆でした。
現金100万円は生活防衛費ですが、口座で寝かせてはいません
念のため書いておくと、この100万円は生活防衛費です。ただし、置いてあるだけのお金ではありません。遊牧貯金で各行に散らしてポイントと利息を生ませているし、株主優待のクロス取引の元手にもしています。
だから積立の10,000円を、この100万円から引くことはありません。毎月の使える金から出しています。
何かあったときに出せないお金でもありません。ただ、出せば各行に置いた残高が崩れてポイントが止まりますし、クロス取引の手も止まります。出そうと思えば出せるけれど、出したら痛いお金です。生活防衛費としては、それで足りていると思っています。
オルカンを月1,000円と月10,000円で30年積むと、差は7,490,328円になる計算です
ここからは予測ではなく、その年率がずっと続いたらこうなる、という算数です。相場がその通りに動く保証はありませんし、eMAXIS Slim 全世界株式(オール・カントリー)の設定日は2018年10月31日なので、30年ぶんの実績はまだ存在しません。毎月末に積立金が入って翌月から運用に回る前提で、月利は年率を12で割った数字を使っています。
| 年率 | 月1,000円 | 月10,000円 |
|---|---|---|
| 3% | 582,737円 | 5,827,369円 |
| 5% | 832,259円 | 8,322,586円 |
| 7% | 1,219,971円 | 12,199,710円 |
元本は月1,000円なら360,000円、月10,000円なら3,600,000円です。年5%の行を丸める前の数字で引き算すると、差は7,490,328円になります。毎月9,000円の違いが、30年でこうなります。
ただし、この9,000円の差が30年そのまま続く前提の計算です。収入が増えればまた変えるはずなので、そこは固定ではありません。
缶ジュース1本の150円は、オルカンに入れて30年置くと648円になります
同じ計算を、缶ジュース1本でやるとこうなります。150円を我慢して1回だけオルカンに入れて、追加投資をせずに30年置いた場合です。こちらは毎月の積立ではなく1回きりなので、年率をそのまま30年ぶん複利にかけています。
| 年率 | 30年後の150円 |
|---|---|
| 3% | 364円 |
| 5% | 648円 |
| 7% | 1,142円 |
ただし正直に書くと、30年後は缶ジュースもラーメンも今の値段ではありません。 両方値上がりします。だからこれは「得する」話ではなく、置いてあるだけの現金が毎年薄くなるのに対して、動かした金はその目減りに抵抗できる、という話です。
楽天カードの還元が0.5%なのは、eMAXIS Slimの代行手数料が年0.01925%だからです
俺の入金力は、月10万円が上限です。支払い込みなので、これ以上は回せません。だから銀行で小銭を作っています。無料振込枠を撃って被振込ポイントを拾う遊牧貯金は、この積立の1万円を作るための作業でもあります。楽天カードクレジット決済の還元も、公式のルールはこうなっています。
| ファンドの代行手数料 | 楽天カード | 楽天ゴールドカード | 楽天プレミアムカード |
|---|---|---|---|
| 年率0.4%(税込)以上 | 1% | 1% | 1% |
| 年率0.4%(税込)未満 | 0.5% | 0.75% | 1% |
楽天ブラックカードだけは代行手数料に関係なく一律2%なので、この表からは外しています。
eMAXIS Slim 全世界株式(オール・カントリー)の信託報酬は年0.05775%(税込)で、そのうち販売会社に渡る代行手数料は年0.01925%。0.4%どころか2桁下なので、下の行に入ります。安い投信ほどポイントは付きません。それでも俺の積立額と持つ期間だと信託報酬の安さの方が効く計算になるので、下の行のまま積みます。
信託報酬は相場が下がった年も同じ率で引かれます。安くても0円ではありません。
 ラクテリオン
楽天カードのポイントは、積立注文月の15日前後に付きます。
投資を始めたのは2025年7月なので、まだ1年2ヶ月の人間です。1,000円を1万円にしただけで、何かを達成したわけでもありません。
来月の13日に、1万円が初めて引き落とされます。
てびちゃん結局、個別株もやめてへんのやろ
やめてへんよ。買える金が9,000円細くなっただけや
更新ログ
2026-09-11 公開。楽天証券の積立設定画面・クレカ積立のポイント還元率・積立の申込締切日と休業日の繰り越しルール、eMAXIS Slim 全世界株式(オール・カントリー)の信託報酬と代行手数料、金融庁のつみたて投資枠の上限を公式ページで確認して書きました。現金の915,158円は2026年8月31日時点です。

コメント