
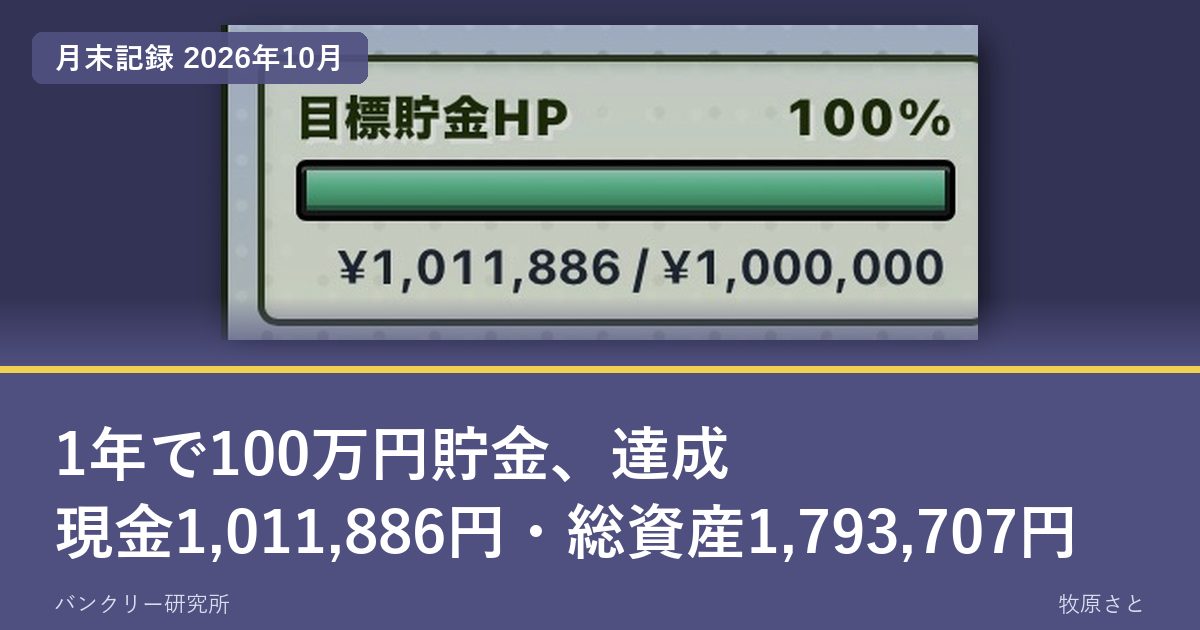
100万円を超えた画面を見ても、思ったほど何も感じませんでした。
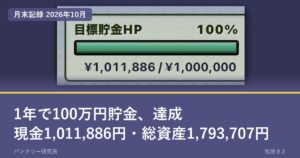
2025年9月28日に残高0円から始めた現金100万円の貯金は、PayPayカードで40,000円を払った後の2026年10月29日に、1,011,886円になりました。目標を11,886円超えています。同じ日の総資産は1,793,707円です。
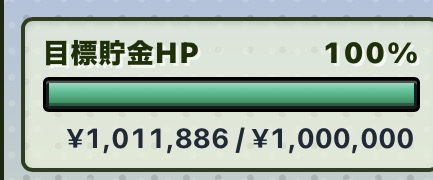
100万円なんて、今まで一度も貯めたことがありません。
だから喜ぶより先に、ぽかんとしました。無心というか、放心です。
感情が一番動いたのは、10万円の時でした。100万円より、最初の10万円の方が心に来ました。
この記事の金額は、僕の家計簿アプリと、その中の資産管理の画面の実額です。2026年10月29日時点で書いています。株の売り買いを勧めるものではありません。株には元本保証がありません。
PayPayカードで40,000円払った10月も、現金は44,577円増えて100万円を超えました
2026年10月の現金は、9月29日の967,309円から10月29日の1,011,886円へ、44,577円増えました。10月27日には、9月にふるなびで払ったふるさと納税40,000円がPayPayカードの請求で引き落とされています。その40,000円を払った後の数字です。払う前の基準で見ると、10月は84,577円ぶん積み上がった計算になります。
 ペイフェネク
40,000円、ちゃんと出ていったの?
出ていったよ、それでも超えたんよ
9月の月末記録の時点で、PayPayカードの40,000円を引くと100万円までは実質72,691円でした。期限の12月末まで3ヶ月で割ると、1ヶ月24,231円ずつ。それを10月の1ヶ月で埋めました。
僕の中では、狙い通りに進んだ1ヶ月です。
| 時点 | 現金 | 前回からの伸び |
|---|---|---|
| 2025年9月28日 | 0円 | スタート |
| 2025年9月末 | 115,399円 | +115,399円 |
| 2026年2月末 | 630,317円 | +514,918円(5ヶ月) |
| 2026年7月31日 | 909,171円 | +278,854円(5ヶ月) |
| 2026年8月31日 | 915,158円 | +5,987円 |
| 2026年9月29日 | 967,309円 | +52,151円 |
| 2026年10月29日 | 1,011,886円 | +44,577円 |
10月の臨時収入は、ハピタスと4つの入り口から来ました
10月は臨時収入が重なりました。入ってきたのは、ハピタス、スルガ銀行、みんなの銀行、京王NEOBANK、それと組合からです。
金額がはっきりしているのはハピタスだけです。みずほ銀行の口座開設で付いた1万ポイントに、ほかの500ポイントを足して、10,500円の現金に替えました。振込先は第一生命NEOBANKです。
ほかの4つがいくらだったかは、ここに書けません。家計簿に、金額を入れていないからです。
臨時収入を家計簿に入れないのは、使いすぎを防ぐためです
僕の家計簿アプリには、臨時収入の金額を入れていません。わざとです。
臨時収入まで数えると、財布に余裕があるように見えます。余裕があると勘違いして、使いすぎるからです。
だから臨時収入は、家計簿から見ると無かったお金です。
その無かったお金が、10月の現金の伸びを支えました。
100万円に届いた土台は、うんこ理論で買い物を選んできたことです
臨時収入は、10月の後押しです。1年かけて100万円まで来られた土台は、うんこ理論で買い物を選んできたことです。
うんこ理論は、僕が自分の買い物に使っている考え方です。思い出に残らない無駄遣いは、うんこにお金を払っているのと同じ。
お金の価値が決まるのは、買った時ではありません。忘れた瞬間です。
コンビニで500円を20日使えば1万円で、翌日には何も残りません。1万円の旅行でも、20年たって覚えていれば、1年あたり500円です。
最近は、そこに「買わなければ100%オフ」を足して暮らしています。
買わなければ、どんな物でも100%オフです。
みずほ楽天カードを使い始めた10月、一番大きい出費は電車の定期代112,490円でした
みずほ楽天カードを使い始めた2026年10月、1日から27日までに家計簿アプリに付いた出費は、全部で232,708円です。ただしこのうち149,520円は家のお金から出す分で、もう回収しています。一番大きいのは、11月から電車通勤に変えるために買った定期券2本の112,490円でした。半年分の定期代で、会社から全額支給されます。僕の財布から出た分だけを足すと、79,408円です。
みずほ楽天カードは、24口座目のみずほ銀行と一緒に申し込んだカードです。家計簿の明細だと、10月9日の支払いから使っています。
| 区分 | 10月の金額 | 中身 |
|---|---|---|
| 自由費 | 14,242円 | おやつ・外食・祭りなど |
| 特別費 | 36,379円 | 御祝儀・服と靴など |
| 固定費 | 28,787円 | 回線・保険・サーバー代など |
| 家のお金(回収済み) | 149,520円 | 定期券・車の保険など |
| 組合の立て替え | 3,780円 | 交通費・昼ごはん |
| 合計 | 232,708円 |
固定費のうち12,568円は、このブログのサーバー代です。
家のお金の149,520円は、僕の給料が入る口座から、僕の手元に残る月10万円とは別に払っています。家計簿には付けて、僕の出費には数えていません。 組合の3,780円も、立て替えです。
 アオゾラン
定期代、11万円も出たの?
出たけど家のお金やよ、会社からも全額出るんよ
電車通勤に変えるのは、片道20分のために車のお金を払い続けるのが高いからです
11月から、通勤を車から電車に変えます。理由は、通勤に使う車のコストです。
毎月のガソリンが4,000円。そこに自動車税、車検、タイヤ交換が乗ります。長く乗れば、いつか買い替えも来ます。
全部、僕1人が片道20分走るためのお金です。
車通勤の間、会社の通勤手当は距離で計算されて、僕の場合は月6,000円でした。電車通勤なら、定期代は半年分を会社が全額出します。
電車なら、通勤のためにそれを払わずに済みます。子どもたちもこれから小学生になっていくので、今のうちに貯められるだけ貯めておきたい、というのもあります。
自由費は14,242円でした。9月は20,860円だったので、6,618円減っています。目標の20,000円も下回りました。
消費税100%理論の2周目は、自由費14,242円に対して46,992円を回しました
8月31日に作った自分に消費税100%を課すルールは、使った額と同じ額以上を株か貯金に回すルールです。
判定に使うのは、我慢すれば消せる自由費だけ。10月の自由費は14,242円で、株と積立に回したのは46,992円でした。2周目は、32,750円の余裕を持って届いています。
| 回した先 | 金額 |
|---|---|
| プレステージ・インターナショナル 50株(4回) | 35,599円 |
| 三菱HCキャピタル 1株(NISA) | 1,293円 |
| オルカンの積立(NISA) | 10,000円 |
| 三菱UFJ eスマート証券の積立 | 100円 |
| 合計 | 46,992円 |
9月の1周目は、自由費20,860円に対して5,705円足りませんでした。
オルカンの積立を1万円に増やしたのは9月11日です。10月の最初の1万円の買付も、ちゃんと買えていました。それだけで、10月の自由費14,242円の7割が先に埋まっています。
プレステージ・インターナショナルを10月に50株。11月に100株にします
2026年10月、僕はプレステージ・インターナショナルの株を4回に分けて買い、50株にしました。10月8日に1株、14日に1株、15日に15株、23日に33株で、合計35,599円です。10月8日の1株はNISAで買いました。11月に買い足して、100株にします。株主優待と、この会社を応援したい気持ちの両方です。スペースXと東京海上は、買い増しはしていません。
| 日付 | 株数 | 金額 |
|---|---|---|
| 10月8日(NISA) | 1株 | 666円 |
| 10月14日 | 1株 | 691円 |
| 10月15日 | 15株 | 10,350円 |
| 10月23日 | 33株 | 23,892円 |
| 合計 | 50株 | 35,599円 |
1株666円から始めて、23日には1株724円になっています。
 ラクテリオン
残りの50株、11月に買うんですか?
買うよ、11月で100株にする
プレステージ・インターナショナルは、NISAの配当で固定費を倒す記事を書いた10月9日の時点では、まだ1株でした。
次の目標は、総資産300万円です
現金100万円の次は、総資産300万円を目指します。
2026年10月29日の総資産は1,793,707円なので、あと1,206,293円です。家計簿アプリの資産の画面に記録を付け始めた7月10日は1,225,539円で、そこから568,168円増えています。
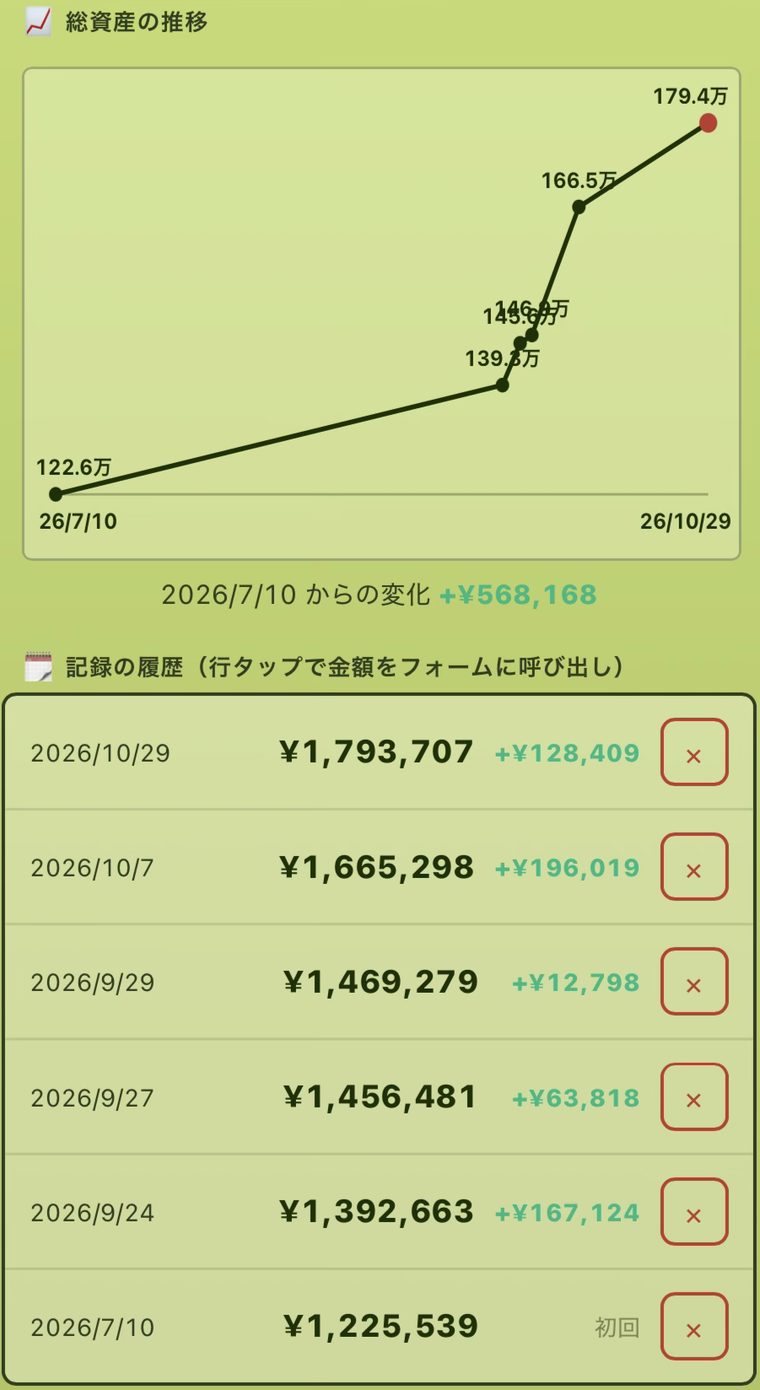
9月29日の1,469,279円からは、1ヶ月で324,428円増えました。このうち目標貯金の現金で増えたのは、44,577円です。残りは、臨時収入と株、それと資産の画面に家のお金も入れたことで増えています。
ここからは現金より、個別株とオルカンの方に振っていきます。
100万円までは、現金を積む1年でした。300万円までは、現金を株に化かしていきます。
感情が動いたのは10万円の時で、100万円の時は放心でした。300万円の時に何を感じるかは、まだ分かりません。
100万円の節目に、運営者名を「牧原さと」に変えました
10月24日に、このブログでの僕の名前を「yagi」から「牧原さと」に変えました。理由は、完全に気分です。
ヤギといえば、紙を食べる動物です。お金も紙です。
100万円が貯まったので、もうヤギではなく牧場の側に回ろうと思いました。ヤギを資産として増やしていく、オーナーの側です。
節目だったので、名前ごと変えてみました。
11月の記録は、プレステージ・インターナショナルの残り50株から始まります。
更新ログ
2026-10-30 公開。現金1,011,886円は2026年10月29日時点の家計簿アプリの目標貯金の実画面、総資産1,793,707円は同日の家計簿アプリの資産の画面、10月の出費と株の買付は家計簿アプリの10月1日〜27日の明細を区分ごとに足して書きました。ハピタスの10,500円は、10月に記録したハピタスの現金交換の内容から書いています。
2026-10-30 定期代112,490円が会社から全額支給(半年分)であることと、車通勤の時の通勤手当(月6,000円)を追記しました。100万円の土台になったうんこ理論と、最近の「買わなければ100%オフ」を追記しました。



コメント