俺の配当金は、月268円です。
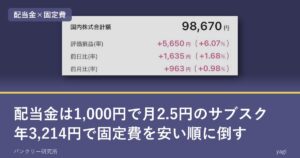
2026年10月9日時点で、俺がNISAで持っている日本株5銘柄は98,670円。今期の予想配当で数えると年3,214円で、毎月の固定費6つのうち、三菱UFJ eスマート証券の積立100円だけは、配当がもう上回っています。
配当を月額に直したら、思ったよりしょぼくて笑いました。
1,000円分の株を買うと、利回り3%なら年30円。月にならすと2.5円です。
1,000円払って、毎月2.5円もらえるサブスク。
普通のサブスクは毎月お金が出ていきます。これは逆で、一度払えば配当が入り続けます。入金は年1〜2回ですが、解約しなくていいし、追加で払う必要もありません。俺は個別株を、未来の自分へのサブスクだと思って買っています。
ただ、額は本当に小さい。なので数え方を変えました。配当を「毎月の固定費を、安い順に1個ずつ倒していく」で数えています。この記事はその記録です。
この記事の金額は、2026年10月9日時点の俺の証券アプリと家計簿アプリの実画面です。配当は各社が公表している今期(2027年3月期)の予想で計算しています。株の買い・売りを勧めるものではありません。株には元本保証がなく、配当は減ることがあります。
NISAの日本株98,670円で、配当は年3,214円・月268円です
俺がNISAで持っている日本株は、東京海上HD・ソフトバンク・NTT・三菱HCキャピタル・プレステージ・インターナショナルの5銘柄で、2026年10月9日の時価は98,670円です。株数に各社の今期予想配当を掛けると、1年で3,214円。月にならすと約268円で、時価に対する利回りは3.26%でした。NISA口座の配当は、証券会社で受取方式を「株式数比例配分方式」にしておけば税金が引かれないので、税引き前のまま数えています。
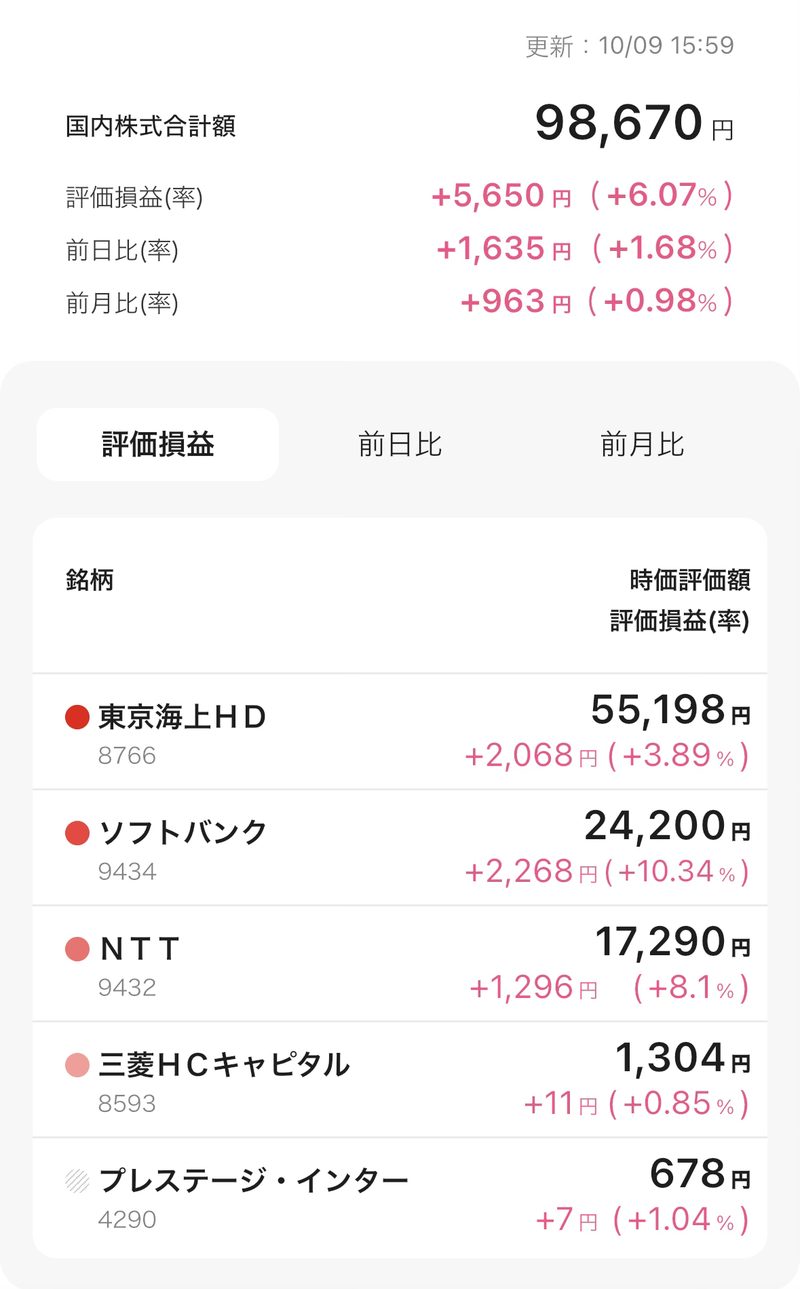
中身はこうです。
| 銘柄 | 株数 | 1株の年間配当(予想) | 年間 |
|---|---|---|---|
| 東京海上HD | 105株 | 分割前の1株で245円 | 1,715円 |
| ソフトバンク | 100株 | 8.8円 | 880円 |
| NTT | 100株 | 5.4円 | 540円 |
| 三菱HCキャピタル | 1株 | 51円 | 51円 |
| プレステージ・インターナショナル | 1株 | 28円 | 28円 |
| 合計 | 3,214円 |
東京海上HDの105株は、2026年8月に買った7株が10月1日の株式分割で15倍になったものです。分割前の7株に1株245円を掛けて、1,715円と数えています。
NISAではスペースXも3株持っていますが、目論見書で当面は配当を出さないとしている会社なので、この表には入れていません。
年3,214円は、缶コーヒー2本分を毎月もらう額です。
配当生活どころか、配当おやつにも届いていません。
 ラクテリオン
月268円って、何に使うんですか?
使わずに、全部また株に戻すよ
それでも数字を出すのは、ここから先の話が全部この268円から始まるからです。
毎月の固定費6つを安い順に並べたら、三菱UFJ eスマート証券の100円はもう倒れていました
俺が自分の持ち分から払っている毎月の固定費は6つで、いちばん安いのが三菱UFJ eスマート証券の積立100円です。年にすると1,200円。年3,214円の配当は、それをもう約2.7倍上回っています。
1段目は、すでにクリアしています。
残りの5つは、NISA積立10,000円・ガソリン代5,000円・コミュファ光4,950円・auの機種代金4,510円・生命保険2,009円です。NISA積立は9月に1,000円から1万円へ増やしたオルカンで、1万円で買われるのは10月13日からです。
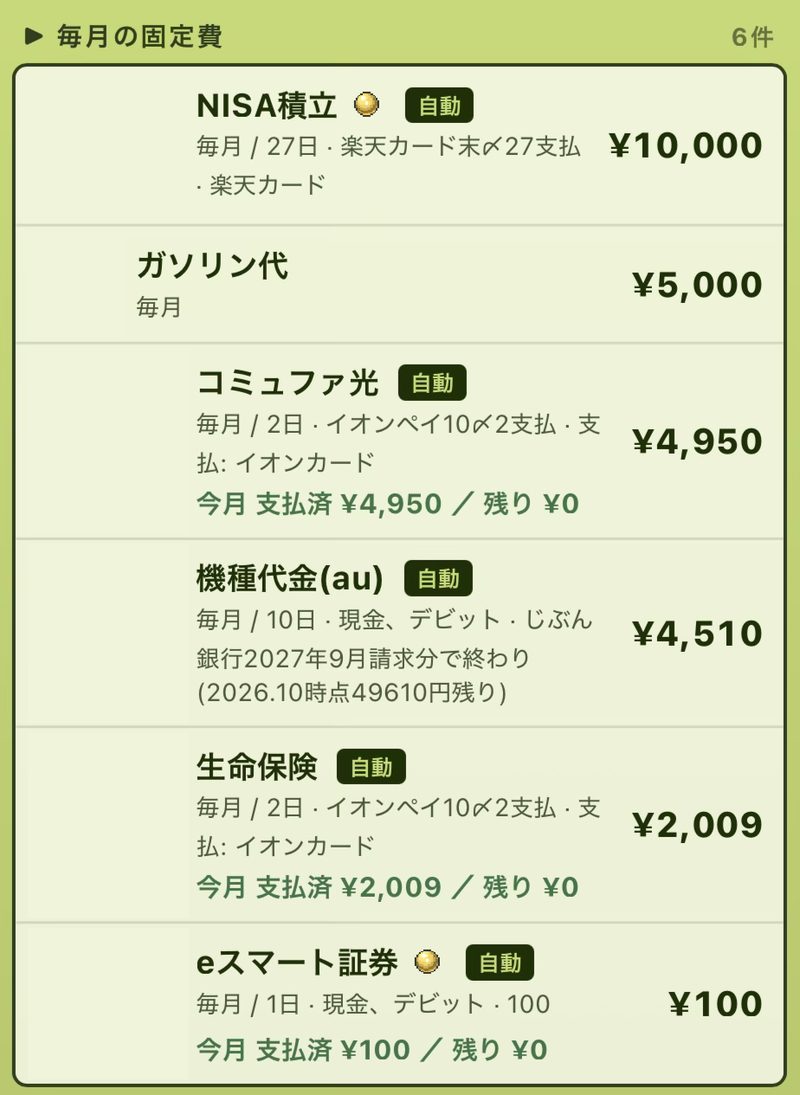
並べてみると、月100円から月1万円まで幅があります。この幅が、そのまま階段になります。
安い順に並べて、配当でまかなうのに必要な元本を横に置きました。利回りは4%で計算しています。
| 段 | 固定費 | 月額 | 必要な元本 | 状況 |
|---|---|---|---|---|
| 1 | eスマート証券の積立 | 100円 | 3万円 | ○ 達成 |
| 2 | 生命保険 | 2,009円 | 約60万円 | 次 |
| 3 | コミュファ光 | 4,950円 | 約149万円 | その次 |
| 4 | NISA積立 | 10,000円 | 300万円 | ゴール |
最後の段は「配当で、インデックスの積立を払う」です。給料がどうなっても積立が止まらない状態で、これが俺の配当のゴールになります。
ガソリン代は月によって変わるので、階段から外しました。auの機種代金を外した理由は、下に書きます。
生命保険2,009円の段までは、利回り4%であと約50万円です
2段目の生命保険は月2,009円、年24,108円です。利回り4%で配当にするには約60万円の元本が要って、いまの98,670円からだとあと約50万円です。
 アオゾラン
2段目まで、届きそう?
50万円なら測れる距離やよ
最初の目標は「配当で年12万円」でした。必要な元本は300万円です。いまの俺からは遠すぎて、実感がわきませんでした。
固定費で数えると、次に見るのは1段だけで済みます。「保険代が配当で出るまで、あと50万円」なら、距離が測れます。
ラスボスだけ見ていると折れるけど、次の町までなら歩けます。
目標の金額は同じでも、区切り方を変えただけで続けやすくなりました。
auの機種代金4,510円は、2027年9月の請求で勝手に消えます
auの機種代金は月4,510円で、2027年9月の請求で終わります。2026年10月時点の残りは49,610円です。配当で倒す前に、向こうから消えてくれます。
年に直すと54,120円。この額を利回り4%の配当で作るには、約135万円の元本が必要です。待つだけで、135万円分の株と同じ効果です。
 ジブリンク
ぼくから払ってる分、終わるんですか?
2027年9月の請求で終わるよ
浮いた分は自由に使わず、終わった月にそのまま積立へ回す予定です。
配当を育てるより、固定費が終わるほうがずっと早い。固定費を並べてみて、いちばんの発見はこれでした。
NISAの配当で保険料を払うわけではありません。利回り4%の早見表は物差しです
この階段は、NISAの配当で実際に固定費を払う仕組みではありません。配当は全部、株の買い増しに回していて、「配当が保険料を超えた」を進み具合の物差しに使っているだけです。元本の計算もすべて利回り4%の仮定です。
払うためでなく、測るための階段です。
いま持っている5銘柄の利回りは3.26%なので、実際にはもう少し元本が要ります。
正直に書いておくことは、あと2つです。
- 配当は減ることがあります。 減配したら、その段はやり直しです。
- これは数年単位の話です。 来月どうにかなる方法ではありません。
自分の固定費を当てはめるなら、この表で必要な元本がすぐ出ます。
| 元本 | 年間の配当(4%) | 月あたり |
|---|---|---|
| 1万円 | 400円 | 約33円 |
| 3万円 | 1,200円 | 100円 |
| 5万円 | 2,000円 | 約167円 |
| 30万円 | 12,000円 | 1,000円 |
| 90万円 | 36,000円 | 3,000円 |
| 300万円 | 120,000円 | 10,000円 |
たとえば月1,000円のサブスクを1つ配当で消すなら30万円、月3,000円なら90万円です。
俺がやっているのは、これだけです。
1. 毎月の固定費を全部書き出す
2. 安い順に並べる
3. 配当が1つ超えるたびに、次の段を見る
俺はまだ1段目です。次は生命保険の月2,009円で、超えたらまた書きます。
固定費の書き出しには、上の画面の自作の家計簿アプリを使っています。毎月の固定費を登録しておくと、月額と支払日が1画面で並びます。
更新ログ
2026-10-09 公開。時価98,670円は2026年10月9日時点の証券アプリの国内株式ポートフォリオ、固定費6件は同日の家計簿アプリの実画面です。年間配当3,214円は、保有株数に各社が公表している2027年3月期の予想配当(東京海上HDは2026年8月25日の適時開示、三菱HCキャピタルとプレステージ・インターナショナルは第1四半期決算短信、ソフトバンクとNTTは公式IRページ)を掛けて計算しました。

コメント